Rénovation de toiture à Peyruis
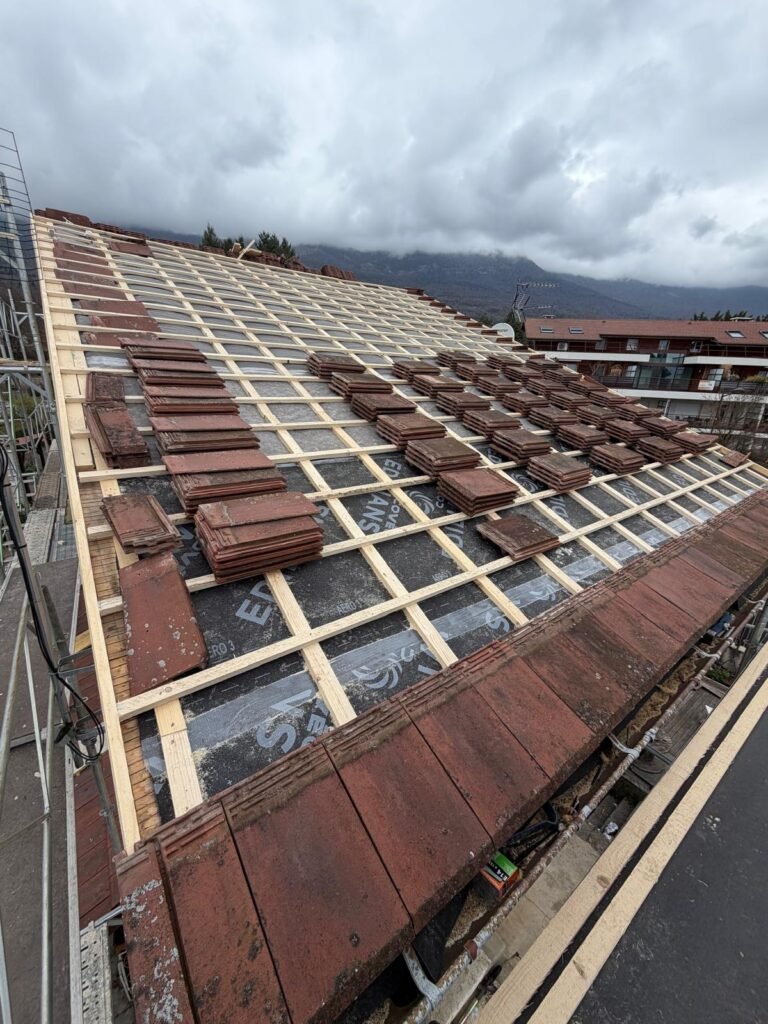
Dépose de l’ancienne couverture, remise en état du support, écran, liteaunage et tuiles neuves : une toiture repartie pour plusieurs décennies.
Tous nos travaux de couverture, de zinguerie et de charpente sont couverts par une assurance décennale. Voici ce que cela signifie concrètement pour vous.
Faire refaire sa toiture est un investissement important. Pour protéger les maîtres d’ouvrage, la loi impose aux professionnels du bâtiment de souscrire une assurance de responsabilité civile décennale. Elle couvre, pendant dix ans à compter de la réception des travaux, les dommages qui compromettent la solidité de l’ouvrage ou le rendent impropre à sa destination.
Pour une toiture, cela vise concrètement les désordres graves : infiltrations d’eau dues à un défaut de pose, affaissement d’une partie de la couverture, défaillance d’une zinguerie qui entraîne des dégâts des eaux, défaut de fixation provoquant l’envol de tuiles dans des conditions normales. Si un tel problème survient, la réparation est prise en charge, même si l’entreprise a cessé son activité entre-temps.
Chez Couvreur Peyruis BP Réno, tous nos travaux de couverture, de zinguerie et d’intervention sur la charpente sont couverts par notre assurance décennale. L’attestation, au nom de l’entreprise et valable pour l’année en cours, est jointe à chaque devis. C’est un gage de sérieux que vous devriez exiger de tout couvreur.
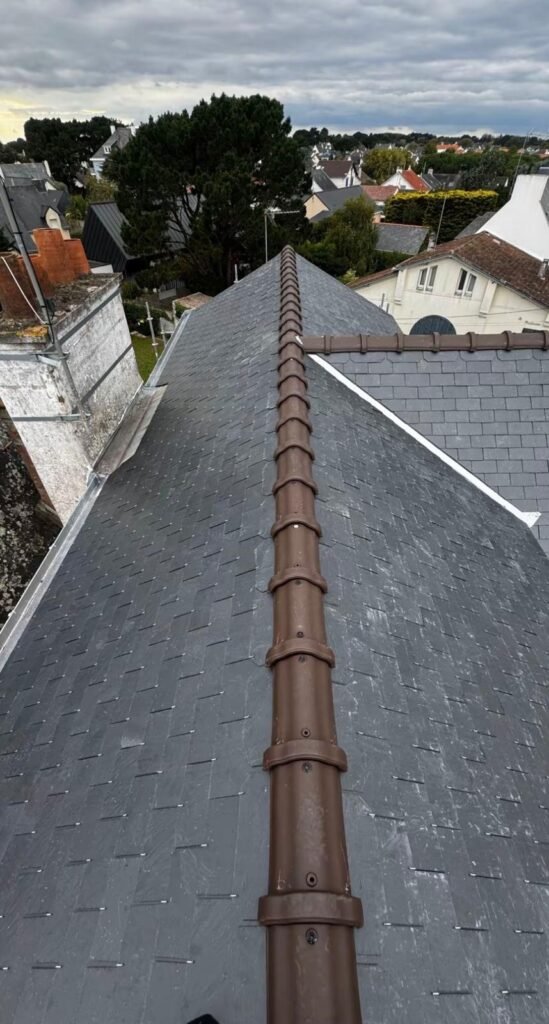
La garantie décennale couvre les dommages qui affectent la solidité de l’ouvrage ou le rendent impropre à sa destination. Pour une toiture, la fonction essentielle est l’étanchéité : une infiltration liée à un défaut de réalisation entre généralement dans son champ.
Elle couvre aussi les éléments indissociables de l’ouvrage, comme la charpente ou le liteaunage, lorsque leur défaillance compromet la toiture. En revanche, les défauts purement esthétiques, l’usure normale ou les dégâts dus à un manque d’entretien n’en relèvent pas.
Infiltration, affaissement, éléments qui se détachent : prenez des photos datées et notez les circonstances d’apparition.
Prévenez d’abord le couvreur qui a réalisé les travaux. Souvent, le problème se règle directement et rapidement.
À défaut de solution, adressez une déclaration écrite à l’entreprise et à son assureur décennal, dont les coordonnées figurent sur l’attestation.
L’assureur mandate en général un expert qui constate les dommages et en détermine la cause.
Si le dommage relève de la décennale, les travaux de reprise sont pris en charge selon les conditions du contrat.
La décennale ne couvre pas tout. Les défauts apparents signalés à la réception relèvent de la garantie de parfait achèvement, d’un an. Les éléments d’équipement dissociables, comme les moteurs de volets de fenêtres de toit, relèvent de la garantie biennale de bon fonctionnement.
Sont également exclus les dommages dus à un événement climatique exceptionnel, à un défaut d’entretien, à l’usure normale ou à une intervention d’un tiers sur la toiture. Un nettoyage haute pression réalisé par un autre intervenant, par exemple, peut faire perdre le bénéfice de la garantie sur les zones abîmées.
La garantie décennale s’inscrit dans un ensemble de trois garanties légales qui protègent le maître d’ouvrage après la réception des travaux.
| Garantie | Durée | Ce qu’elle couvre |
|---|---|---|
| Parfait achèvement | 1 an | Tous les défauts signalés à la réception ou apparus dans l’année qui suit. |
| Biennale (bon fonctionnement) | 2 ans | Les équipements dissociables de l’ouvrage : volets, stores, motorisations. |
| Décennale | 10 ans | Les dommages compromettant la solidité ou l’étanchéité de l’ouvrage. |
Le point de départ de ces garanties est la réception des travaux. C’est pourquoi nous formalisons systématiquement la fin du chantier par une réception, contradictoire, avec vous. Conservez précieusement votre devis signé, la facture, l’attestation d’assurance et le procès-verbal de réception : ces documents vous seront demandés en cas de sinistre, et ils rassureront aussi un futur acquéreur si vous vendez votre maison.
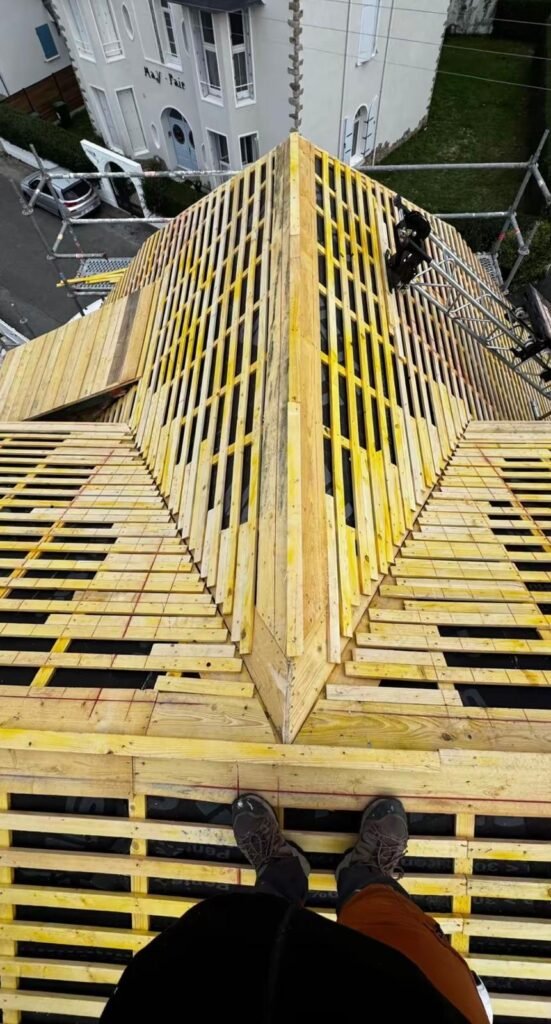
Une assurance décennale est indispensable, mais elle reste un filet de sécurité. Notre objectif est de ne jamais avoir à la faire jouer. C’est pourquoi nous accordons autant d’importance aux étapes invisibles : traitement de la charpente, écran sous toiture, liteaunage au bon pureau, fixations adaptées au vent, zinguerie soudée.
Voir notre page notre méthode de chantier.
Attestation d’assurance décennale remise avec chaque devis, couvrant la couverture, la zinguerie et nos interventions sur la charpente.
Tout savoir sur la garantie décennaleAvant de signer un devis, demandez toujours l’attestation d’assurance décennale de l’entreprise. Elle doit mentionner le nom et l’adresse de l’assureur, la période de validité, et surtout les activités couvertes. Un couvreur doit être assuré pour la couverture, et le cas échéant pour la zinguerie et la charpente. Si les travaux que vous commandez ne figurent pas dans la liste, ils ne sont pas couverts.
Vérifiez aussi que l’attestation est valable à la date d’ouverture du chantier, et que le nom de l’entreprise correspond à celui figurant sur le devis. En cas de doute, vous pouvez contacter directement l’assureur pour confirmer la validité du contrat.
Méfiez-vous particulièrement des entreprises de passage après une tempête, des démarcheurs qui proposent un démoussage ou une réparation immédiate, et des prix anormalement bas. Une entreprise non assurée vous laisse seul face aux désordres, sans recours si elle disparaît. Les mentions légales de l’entreprise, son numéro SIREN et son attestation d’assurance sont des informations que tout professionnel sérieux communique sans difficulté.
Pour les travaux d’entretien simples, comme un nettoyage ou un démoussage, la décennale n’est généralement pas mobilisée, car ces interventions ne constituent pas un ouvrage. Notre assurance de responsabilité civile professionnelle couvre alors les éventuels dommages causés pendant l’intervention. Nous vous précisons sur chaque devis quelles garanties s’appliquent à la prestation commandée, pour que vous sachiez exactement à quoi vous attendre.
Pensez enfin à l’assurance dommages-ouvrage, distincte de la décennale : souscrite par le maître d’ouvrage avant le début de certains travaux, elle permet d’être indemnisé rapidement sans attendre la recherche de responsabilités. Renseignez-vous auprès de votre assureur pour savoir si elle est pertinente pour votre projet.
Dépose de l’ancienne couverture, remise en état du support, écran, liteaunage et tuiles neuves : une toiture repartie pour plusieurs décennies.
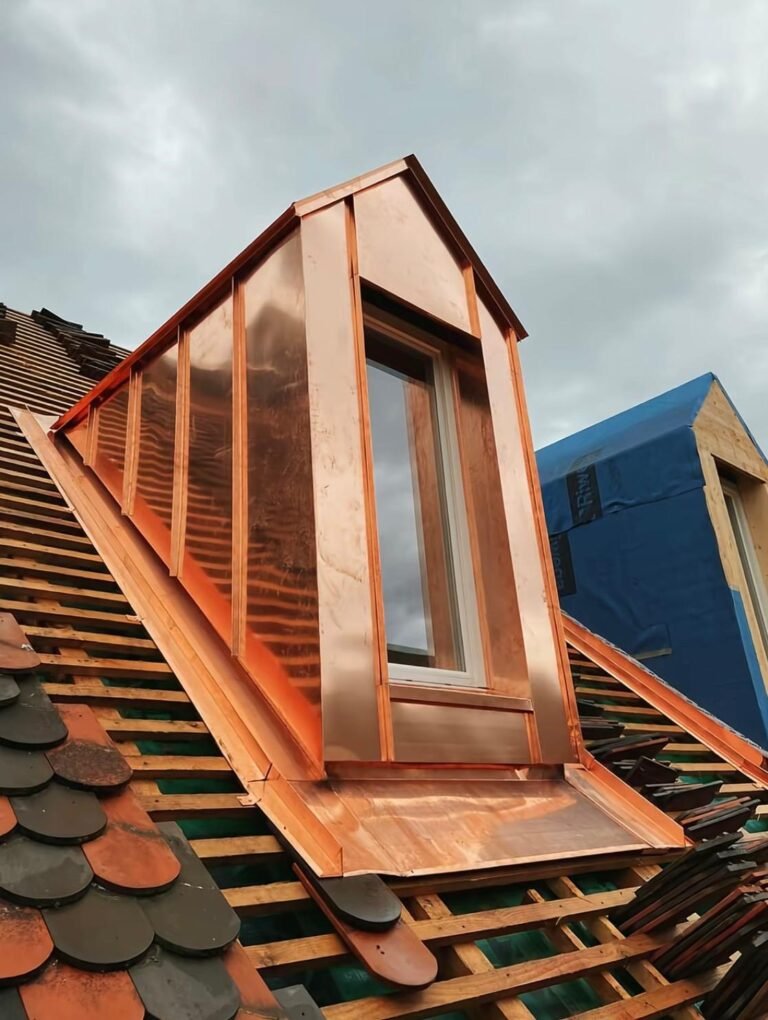
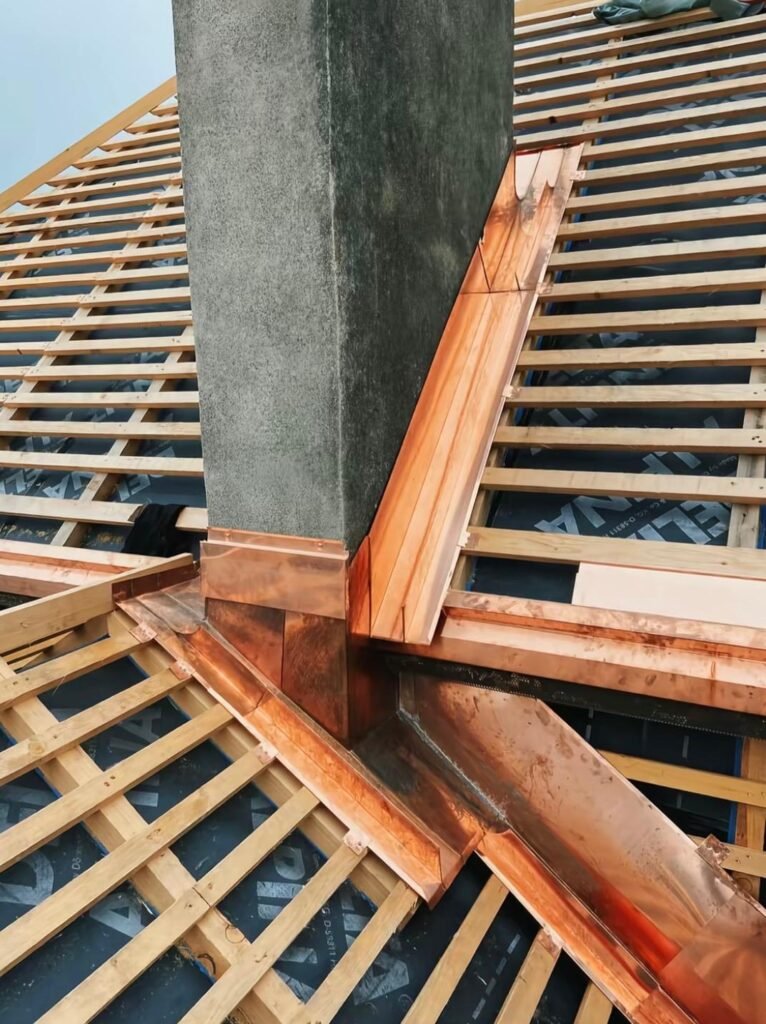
Gouttières, noues, solins, abergements de cheminée et habillages en cuivre : la zinguerie façonnée sur mesure qui rend votre toiture réellement étanche.
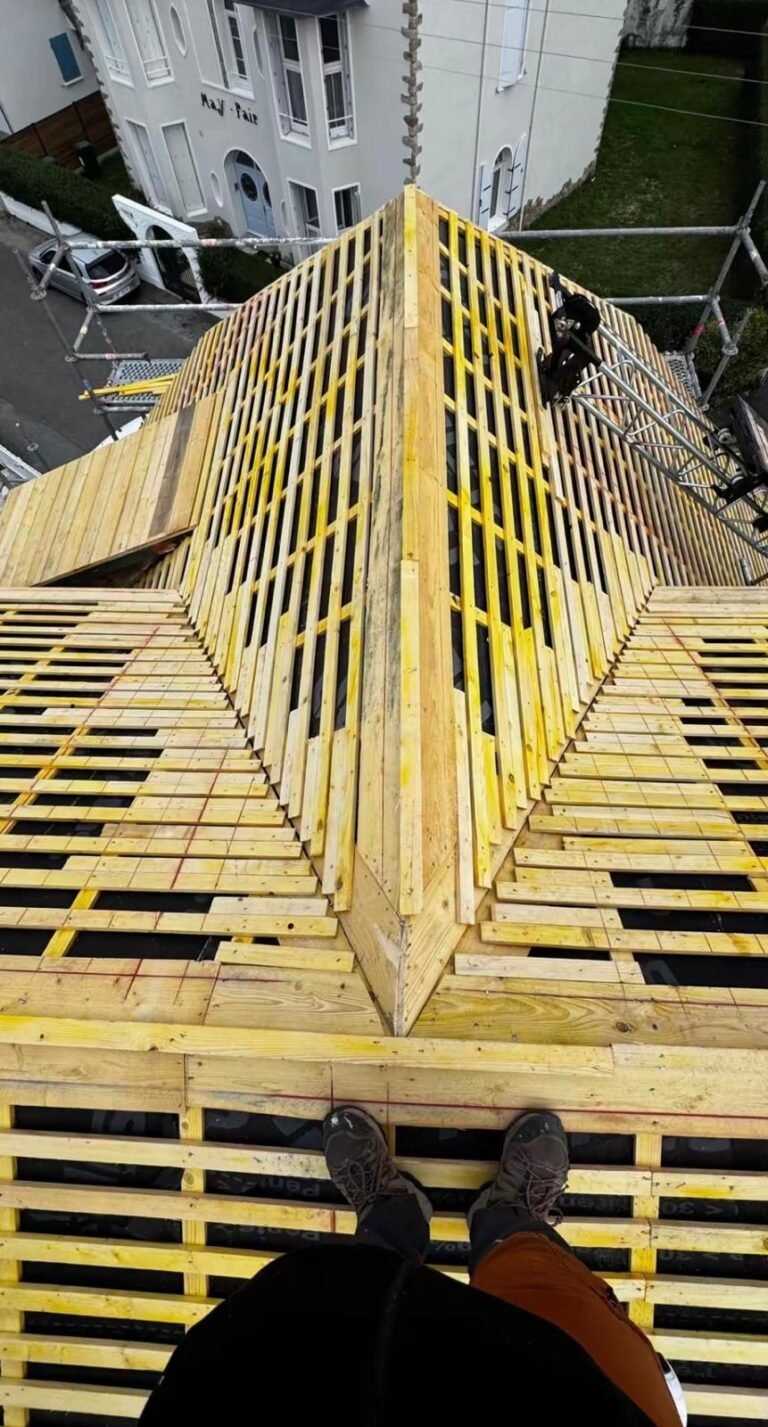
Contrôle, traitement, renfort et liteaunage neuf : nous remettons en état la structure qui porte votre couverture avant d’y poser la moindre tuile.
Oui, tout professionnel qui réalise des travaux de construction ou de rénovation d’un ouvrage, comme une toiture, doit être assuré en responsabilité civile décennale.
Elle court pendant dix ans à compter de la réception des travaux, d’où l’importance de formaliser cette réception.
Oui, elle est attachée à l’ouvrage : le nouveau propriétaire en bénéficie pour la durée restante.
En général non, car il ne s’agit pas d’un ouvrage. Notre responsabilité civile professionnelle couvre en revanche les dommages causés pendant l’intervention.
Adressez-vous directement à son assureur décennal, dont les coordonnées figurent sur l’attestation remise avec le devis.
Les réparations ponctuelles sont couvertes par notre assurance professionnelle ; la décennale s’applique lorsque l’intervention constitue un ouvrage.
Devis gratuit et déplacement offert sur Peyruis et ses environs. Travaux couverts par notre garantie décennale.